
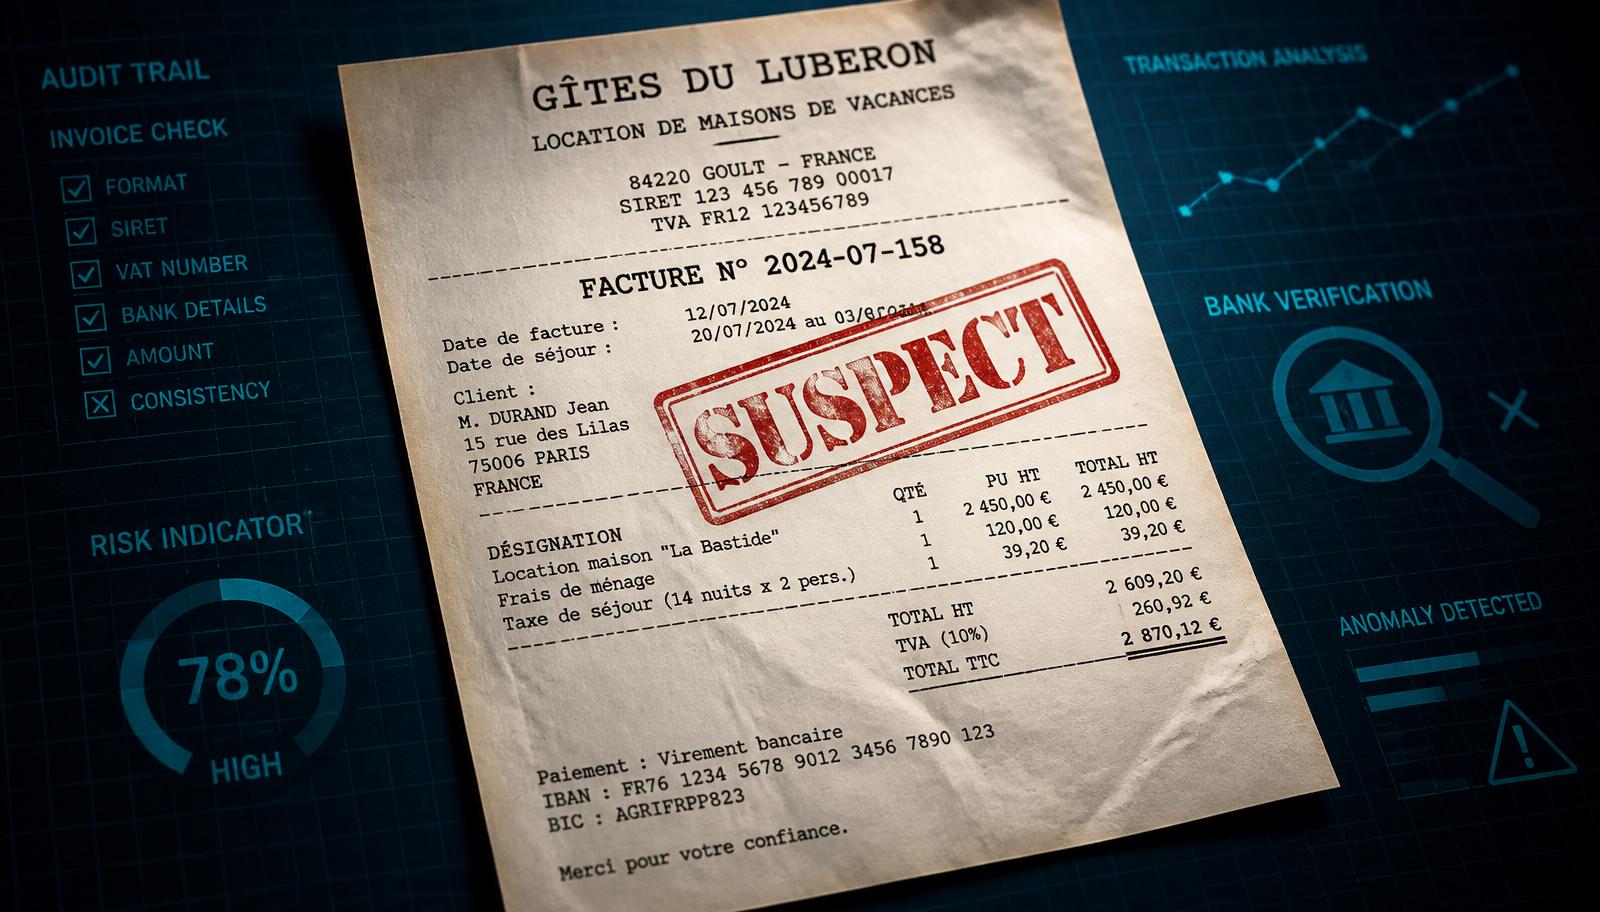
Fraude aux justificatifs : le point aveugle des subventions du CSE
Le justificatif est devenu le point aveugle des subventions du CSE
Séjours, billets de train, hôtels, centres de loisirs, activités sportives et culturelles : vos élus remboursent des ASC sur simple pièce jointe. À l'ère des faux générés par IA, ce contrôle à l'œil nu ne tient plus.
Le CSE est un filet de sécurité : subventions vacances, remboursement d'une licence sportive, d'un abonnement culturel, d'un séjour en centre de loisirs. En échange, une règle simple — un justificatif prouve la dépense. Ce pacte de confiance vient de se fissurer.
Les générateurs d'images ont mis à la portée de tous la fabrication d'une facture indétectable à l'œil nu. Un salarié témoignait récemment sur Franceinfo demander à l'IA de « tout lui faire » : l'outil produit le document en une trentaine de secondes et suggère même d'ajouter des détails pour le rendre plus crédible. N'importe qui peut désormais modifier un PDF, recopier un modèle trouvé en ligne ou générer un faux reçu de toutes pièces.
Le phénomène est né dans la finance d'entreprise, mais le justificatif est le même des deux côtés. Selon un rapport d'AppZen relayé par le Financial Times, 14 % des documents frauduleux soumis fin 2025 avaient été créés par IA — une proportion inexistante un an plus tôt. Et d'après un sondage cité par TechFinitive, près d'un tiers des professionnels doutent de leur capacité à repérer un reçu généré par IA. Or l'élu de CSE, souvent bénévole et rarement expert-comptable, traite parfois des centaines de justificatifs par an.
> « Un faux bien fait se lit parfaitement. C'est justement le problème : un logo légèrement flouté ou une police subtilement différente échappe à l'œil humain. »
Les conséquences ne sont pas anodines. Chaque euro versé à tort ampute le budget des ASC — donc les avantages réels des salariés honnêtes. Et le CSE, tenu d'archiver ses justificatifs, s'expose à un redressement URSSAF si les prestations remboursées ne remplissent pas les conditions requises.
§ 01 — Les six visages de la fraude aux ASC
La fraude au justificatif consiste à présenter au CSE un document falsifié ou non probant pour obtenir une prestation à laquelle on n'a pas droit. Voici les schémas les plus fréquents.
Justificatif synthétique
Facture de séjour, d'hôtel ou d'activité entièrement fabriquée par IA, avec prestataire, dates et montant plausibles. La nouveauté qui change l'échelle du problème.
Adhésion ou séjour inventé
Une licence de sport, un abonnement culturel ou une location de vacances qui n'a jamais eu lieu — ou dont le montant a été modifié à la hausse.
Réclamation multiple
Le même justificatif présenté deux fois, ou soumis à plusieurs dispositifs, dans l'espoir que personne ne recoupe l'historique des demandes.
Annulation après subvention
Un séjour réservé en ligne, la prestation CSE touchée… puis la réservation annulée sans frais. Un piège bien connu des trésoriers.
Enfant ou tiers déclaré
Des enfants fictifs pour gonfler les prestations familiales, ou le justificatif d'un proche déclaré comme le sien pour franchir un seuil.
Montant calé sur le plafond
Un montant retouché pour atteindre pile le plafond de subvention. Les totaux parfaitement ronds, proches du seuil, sont un marqueur classique.
§ 02 — Anatomie d'un faux justificatif de séjour
Cette facture de location de vacances paraît irréprochable — le type de pièce qu'un salarié joint pour toucher une subvention voyage. Elle contient pourtant six signaux qui trahissent une fabrication.
Facture d'exemple — GÎTES DU LUBERON · APT (84)
- Facture n° 123456789
- Séjour du 12 au 19/07/2025
- Location gîte : 980,00 €
- Taxe séjour : 20,00 €
- Total : 1 000,00 €
- Mentions : SIRET absent · non acquittée · image.png porteuse de métadonnées C2PA
Signal 01 · Numéro — Un numéro de facture trop générique. « 123456789 » est un numéro en escalier, typique des documents fabriqués. Un loueur ou une association réels produisent des séquences bien plus spécifiques.
→ EVA détecte les motifs de numérotation improbables et vérifie la cohérence du format avec le type de prestataire.
Signal 02 · Dates — Des dates à recouper. Les dates de séjour permettent une fraude classique : réserver, toucher la subvention, puis annuler sans frais. Sans recoupement, la prestation part pour un séjour qui n'aura pas lieu.
→ EVA rapproche les dates de la demande et signale les cas à risque d'annulation, à confirmer par une preuve de séjour.
Signal 03 · Montant — Un total calé sur le plafond. 1 000,00 € pile : les montants parfaitement ronds, surtout lorsqu'ils atteignent exactement le plafond de subvention, sont un marqueur classique de majoration.
→ EVA repère les totaux ronds atypiques et les compare au plafond ASC défini par votre comité.
Signal 04 · Paiement — Une facture non acquittée. Une facture n'est pas une preuve de paiement. Beaucoup de CSE exigent désormais un justificatif de paiement nominatif (relevé bancaire) prouvant que le salarié a bien été débité.
→ EVA exige et contrôle la preuve de paiement, et alerte quand seule une facture non acquittée est fournie.
Signal 05 · Métadonnées — La signature cachée de l'IA. Les générateurs d'images intègrent des métadonnées de provenance (standard C2PA). Invisibles à l'œil, elles trahissent l'origine artificielle du fichier — quand elles n'ont pas été effacées.
→ EVA lit les métadonnées C2PA et les artefacts de compression pour établir la provenance du fichier.
Signal 06 · Émetteur — Un prestataire invérifiable. Pas de SIRET, une adresse vague : impossible de rattacher la facture à une entité réelle. Vérifier qu'un loueur ou une salle existe bien à l'adresse indiquée est un contrôle de base — mais chronophage.
→ EVA valide le SIRET et le numéro de TVA et confronte l'adresse aux référentiels officiels pour confirmer l'existence du prestataire.
§ 03 — Pourquoi le contrôle des élus ne suffit plus
La défense d'un CSE repose sur deux piliers fragiles face aux faux synthétiques : la vigilance des élus et, parfois, un simple outil de lecture des factures.
L'élu bénévole ne peut pas tout authentifier
Un membre de CSE qui reçoit des dizaines, voire des centaines de justificatifs ne peut pas vérifier chacun à la loupe — ni deviner qu'une salle de sport n'existe pas à l'adresse indiquée, ou qu'une facture a été générée sur ordinateur. Les recommandations de bon sens (contrôler le SIRET, l'adresse, la date, la cohérence des montants) sont justes, mais impossibles à appliquer manuellement à l'échelle. C'est précisément là que le contrôle humain atteint sa limite.
Lire un justificatif n'est pas l'authentifier
Un moteur OCR extrait fidèlement le prestataire, la date et le montant. C'est utile pour la saisie — inutile contre la fraude. Un faux bien construit fournit exactement les champs attendus. Lire un document et authentifier un document sont deux opérations distinctes : la seconde suppose de croiser des signaux que le justificatif seul ne révèle jamais.
> Les enjeux, côté salarié comme côté CSE
>
> Pour le salarié : fabriquer ou modifier une facture relève du faux et usage de faux (article 441-1 du Code pénal) ; une fois la prestation versée, les faits peuvent constituer une escroquerie.
>
> Pour le CSE : face à un justificatif non probant, la condition de versement n'est pas remplie — le comité peut refuser la prestation et, en cas de fraude avérée, exiger le remboursement. Mais toute sanction envers le salarié doit figurer au règlement intérieur du CSE : il n'existe pas de lien hiérarchique. Et l'obligation d'archivage rend chaque pièce opposable lors d'un contrôle URSSAF.
§ 04 — Comment EVA de Tevasoft sécurise les remboursements du CSE
EVA est le moteur d'audit de justificatifs de Tevasoft. Son principe : ne jamais se fier à un signal isolé. Chaque pièce déposée par un salarié est passée au crible de vérifications indépendantes — c'est leur convergence qui fait apparaître la fraude, même quand le faux est convaincant. L'élu ne devient pas enquêteur : il reçoit un verdict argumenté.
1. Analyse forensique de l'image. EVA inspecte les métadonnées de provenance — notamment la signature C2PA que les générateurs d'images intègrent automatiquement — et examine le document au pixel près : retouches, logos flous, signatures copiées-collées, mises en page « trop parfaites » caractéristiques d'une production synthétique.
2. Vérification de l'émetteur. EVA valide le SIRET et le numéro de TVA, et confronte l'adresse du prestataire aux référentiels officiels : la salle de sport, l'association ou le loueur existe-t-il réellement à l'adresse indiquée ? Le faux prestataire est le socle de nombreuses fraudes aux ASC.
3. Détection de doublons. Chaque justificatif est confronté à l'ensemble des demandes déjà déposées, tous salariés et tous dispositifs confondus. Une même facture représentée deux fois, ou légèrement modifiée pour paraître neuve, remonte immédiatement.
4. Contrôle des règles ASC & seuils URSSAF. EVA confronte chaque demande aux règles du comité — caractère nominatif, plafonds, éligibilité de l'activité, preuve de paiement — et aux tolérances URSSAF. Les écarts sont signalés avant le versement, pas après le contrôle.
5. Piste d'audit archivable. Chaque décision est tracée et conservée avec son justificatif. Le CSE dispose ainsi d'un dossier prêt à présenter en cas de contrôle URSSAF, et répond à son obligation d'archivage sans effort supplémentaire.
Le résultat n'est pas un « détecteur d'IA » de plus, mais une couche d'audit continue : chaque justificatif est examiné à 100 %, en amont du remboursement, avec un score et une piste traçable. Les élus se concentrent sur les cas réellement douteux — et les salariés honnêtes voient leurs demandes traitées plus vite, sans suspicion généralisée.
En bref — questions fréquentes
Le CSE peut-il refuser une prestation en cas de doute sur un justificatif ? Oui. Face à un justificatif falsifié ou non probant, la condition de versement n'est pas remplie : le CSE peut refuser de verser la subvention, et exiger le remboursement en cas de fraude avérée. Toute sanction envers le salarié doit toutefois être prévue au règlement intérieur du CSE, adopté en plénière, faute de lien hiérarchique entre le comité et les salariés.
Soumettre une fausse facture au CSE est-il un délit ? Oui. Fabriquer ou modifier une facture pour obtenir une prestation relève du faux et usage de faux, réprimé par l'article 441-1 du Code pénal. Une fois la prestation versée sur ce fondement, les faits peuvent être qualifiés d'escroquerie.
Un OCR suffit-il à sécuriser les remboursements ASC ? Non. L'OCR extrait le contenu d'un justificatif ; il ne juge pas de son authenticité. Un faux généré par IA fournit des champs parfaitement lisibles. Sécuriser les remboursements suppose une couche d'audit distincte, qui vérifie la provenance, la cohérence, l'existence réelle de l'émetteur et l'unicité de chaque pièce.
EVA remplace-t-elle notre logiciel de gestion de CSE ? Non. EVA vient en complément : elle audite les justificatifs et sécurise les décisions de remboursement, sans remplacer votre outil de gestion des ASC ni votre processus de validation par les élus.
---
Sécurisez chaque euro de vos ASC, sans transformer vos élus en enquêteurs. EVA audite 100 % des justificatifs reçus par votre CSE, détecte les faux — y compris générés par IA — et vous laisse une piste d'audit prête pour l'URSSAF. Découvrir EVA.
---
Sources — solutions-cse.org (fraude aux justificatifs ASC, contrôles, jurisprudence) ; cse-guide.fr & socialcse.fr (risques, responsabilités des élus, URSSAF) ; forum Juritravail (retours de trésoriers, réservations annulées) ; AppZen / Financial Times (part des faux générés par IA, fin 2025) ; TechFinitive (sondage 1 000 professionnels de la finance) ; Code pénal, art. 441-1.