
Faux reçus générés par IA : la nouvelle frontière de la fraude aux notes de frais
En mars 2025, un journaliste de TechCrunch a démontré en quelques minutes qu'il pouvait générer un reçu de restaurant parfaitement réaliste avec ChatGPT [1]. Taches de café, plis du papier, police de caractères authentique — le résultat était troublant de vraisemblance. Depuis, la technologie n'a fait que s'améliorer.
Pour les directions financières, cette évolution représente un défi majeur. Les contrôles traditionnels — vérification visuelle, détection de doublons basique, approbation managériale — n'ont tout simplement pas été conçus pour faire face à des faux d'une telle qualité.
L'ampleur du problème
Les sites spécialisés dans la création de faux reçus existent depuis des années. Ce qui change aujourd'hui, c'est la qualité et l'accessibilité. N'importe quel collaborateur disposant d'un accès à un outil d'IA générative peut produire en quelques secondes un reçu qui résisterait à n'importe quel contrôle visuel humain.
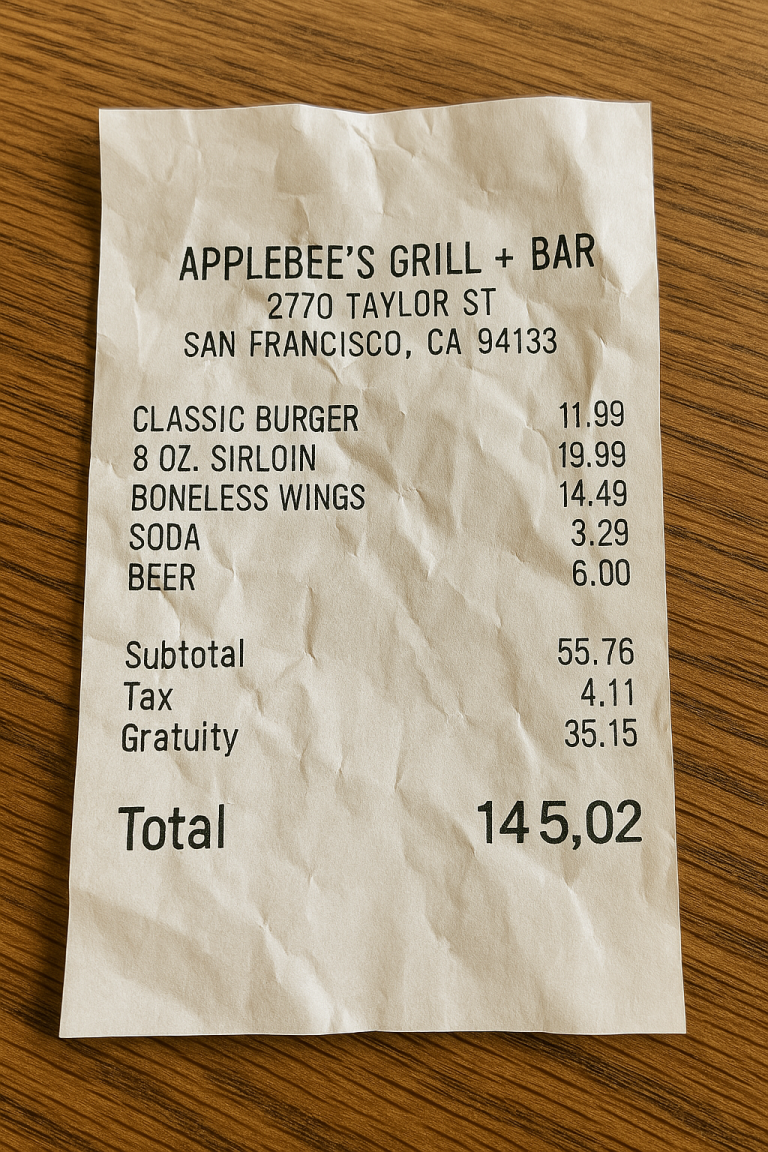
Les techniques les plus courantes observées par nos équipes :
- Création ex nihilo : un reçu entièrement fictif, généré à partir d'un prompt décrivant un restaurant, un montant et une date
- Altération de reçus réels : modification du montant, de la date ou du nombre de convives sur un reçu authentique
- Reçus hybrides : combinaison d'éléments de plusieurs reçus réels pour créer un document composite
- Duplication avec variations : le même reçu légèrement modifié, soumis par différents collaborateurs ou à des dates différentes
La particularité de cette nouvelle vague de fraude, c'est que chaque faux est unique. Contrairement aux anciennes techniques de photocopie ou de retouche grossière, les reçus générés par IA ne partagent pas de signatures visuelles évidentes entre eux.
Pourquoi les contrôles classiques échouent
Un contrôleur expérimenté peut repérer une photocopie de mauvaise qualité ou un montant manifestement incohérent. Mais face à un reçu généré par IA avec les bons codes visuels — typographie du marchand, format de TVA local, numérotation séquentielle plausible — l'œil humain atteint ses limites.
Les systèmes de détection de doublons traditionnels ne sont pas plus efficaces : chaque reçu généré étant unique, il ne correspond à aucun document existant dans la base.
L'approche multicouche : la seule défense viable
Face à cette menace, une stratégie de détection unique ne suffit pas. Chez TEVASOFT, nous avons développé une approche multicouche qui combine plusieurs méthodes complémentaires :
Analyse forensique d'image
Nos modèles examinent les métadonnées des images, la cohérence des pixels, les artefacts de compression et les signatures numériques caractéristiques des outils de génération. Un reçu photographié avec un smartphone et un reçu généré par IA présentent des différences subtiles mais mesurables dans leur structure numérique.
Validation mathématique
Au-delà de l'image, nous vérifions la cohérence arithmétique : les sous-totaux correspondent-ils au total ? La TVA est-elle calculée au bon taux ? Les montants sont-ils cohérents avec les prix pratiqués par l'établissement ? Les générateurs d'images commettent fréquemment des erreurs de calcul que l'apparence visuelle ne trahit pas.
Recoupement avec les données marchands
EVA confronte chaque reçu avec sa base de connaissances sur les commerces : l'adresse existe-t-elle ? Les horaires d'ouverture correspondent-ils à la date de la dépense ? Le format du reçu est-il cohérent avec celui habituellement émis par cet établissement ? Le numéro SIRET est-il valide ?
Analyse comportementale
Les fraudes ne sont presque jamais isolées. Un collaborateur qui soumet un faux reçu a généralement un profil de dépenses qui présente d'autres signaux faibles : montants systématiquement proches des seuils d'approbation, dépenses concentrées sur certains jours, fréquence inhabituelle chez certains marchands.
Détection d'anomalies statistiques
En analysant l'ensemble des notes de frais d'une organisation, EVA identifie les écarts significatifs par rapport aux patterns normaux : un collaborateur dont les dépenses de restaurant sont 40% supérieures à celles de ses pairs sur le même territoire mérite une attention particulière, même si chaque reçu pris isolément semble légitime.
La course entre création et détection
Il serait malhonnête de prétendre que la détection est infaillible. Les outils de génération progressent rapidement — et certains faux reçus peuvent temporairement échapper à nos modèles. C'est une réalité à laquelle toute solution honnête doit faire face.
C'est pourquoi nous avons conçu EVA avec une capacité d'audit rétroactif. Lorsque nos modèles de détection s'améliorent — ce qui arrive régulièrement — nous pouvons relancer l'analyse sur des reçus anciens, déjà remboursés. Un faux reçu qui aurait échappé au contrôle initial en janvier peut être identifié lors d'un balayage rétroactif en juillet, grâce à un modèle plus performant.
Cette approche transforme la course à l'armement en un avantage structurel pour les équipes de contrôle : même si un fraudeur parvient à passer entre les mailles du filet aujourd'hui, le risque d'être rattrapé demain augmente continuellement.
Ce que les directions financières doivent faire maintenant
La question n'est plus de savoir si vos collaborateurs ont accès à des outils capables de générer de faux reçus — ils y ont accès. La question est de savoir si vos contrôles sont calibrés pour cette réalité.
Trois actions concrètes s'imposent :
- Abandonner le contrôle par échantillonnage : dans un monde de reçus générés par IA, vérifier 10% des notes de frais revient à laisser 90% du risque sans surveillance
- Investir dans la détection multicouche : aucune technique unique ne suffit — seule la combinaison de l'analyse d'image, de la validation mathématique et du recoupement de données offre une protection efficace
- Mettre en place des audits rétroactifs réguliers : les modèles de détection évoluent — vos contrôles passés doivent pouvoir bénéficier de ces améliorations
Sources
[1] TechCrunch, ChatGPT's new image generator is really good at faking receipts, mars 2025
[2] ACFE, Report to the Nations on Occupational Fraud and Abuse, 2024
[3] Gartner, Predicts 2026: AI Will Drive New Forms of Financial Fraud, 2025