
Mehrfache Mehrwertsteuer auf Spesenabrechnungen: Tausende Euro schlummern in jeder Restaurantrechnung
Jedes Mal, wenn ein Mitarbeiter im Restaurant isst oder im Hotel übernachtet, enthält die Rechnung bis zu drei verschiedene MwSt.-Sätze. Die meisten Spesensysteme verarbeiten nur einen. Was Ihr Unternehmen nicht zurückholt, ist endgültig verloren.
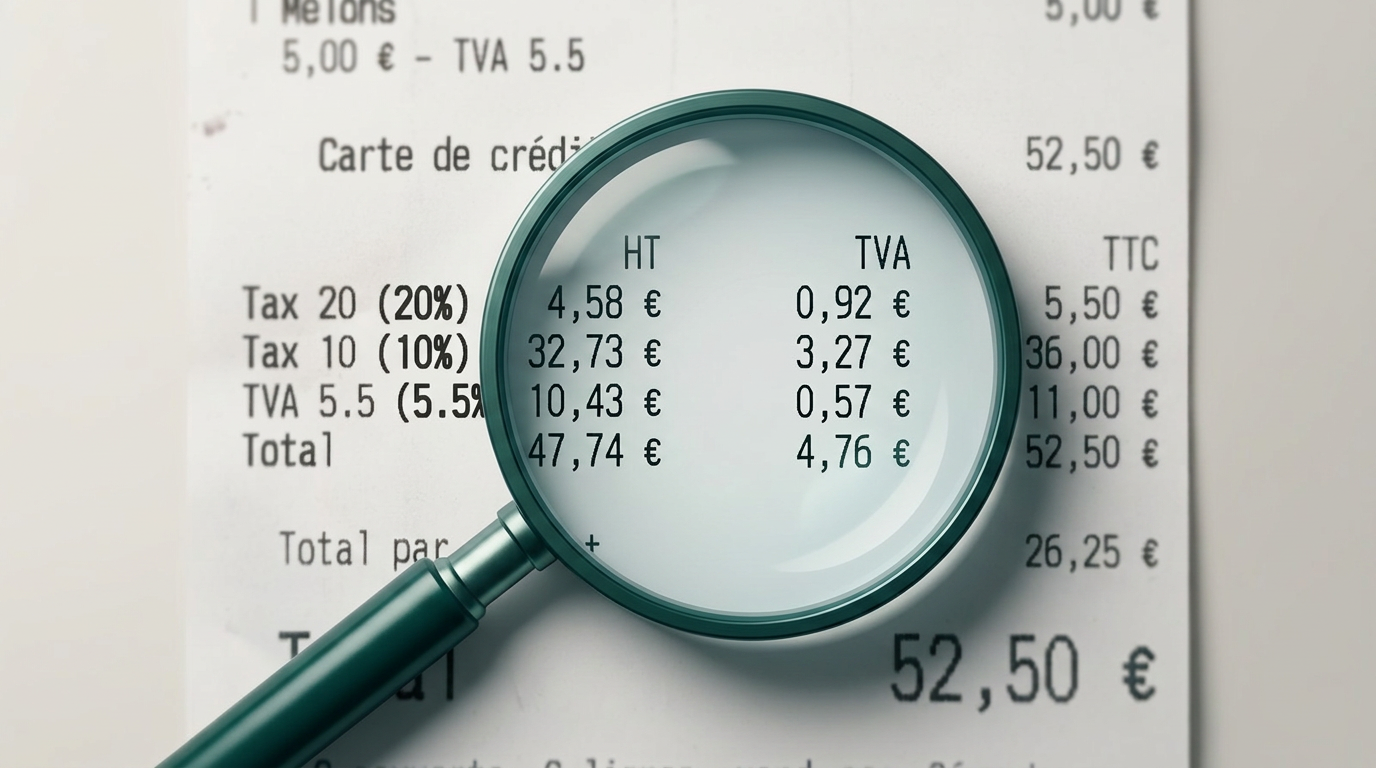
Ein Beleg, drei MwSt.-Sätze. Ihr ERP sieht nur einen.
Nehmen Sie eine typische Brasserie-Rechnung: Hauptgericht 18,50 €, Salat 14 €, Mineralwasser 4,50 €, zwei Gläser Bordeaux 19 €, zwei Kaffees 6 €. Drei MwSt.-Sätze koexistieren auf diesem einen Beleg:
- 5,5 % auf Mineralwasser (Lebensmittel)
- 10 % auf Vor-Ort-Gastronomie
- 20 % auf Alkohol
Vor diesem Beleg trifft Ihr Tool eine von zwei Entscheidungen — und beide kosten Sie.
Ein Satz pro Ausgabenart
Das Tool ordnet „Mittagessen" 10 % zu. Der ganze Beleg wird zu 10 % verbucht, inklusive der 19 € Alkohol, die zu 20 % gehören. Ergebnis: 20 % MwSt. auf den Alkohol-Anteil nie zurückgeholt, plus Nachzahlungsrisiko bei der Prüfung.
Aufschlüsselung durch den Mitarbeiter
Er muss Teilausgaben anlegen, Netto-Basis pro Satz berechnen und jede Zeile eingeben. In der Praxis: entweder alles unter einem Satz (zurück zu Szenario A), oder falsch — und Finanzen korrigiert manuell. Sie zahlen die Zeit des Mitarbeiters, den Frust **und** die Buchhaltungsprüfung.
In beiden Fällen verlieren Sie: Arbeitszeit, erstattungsfähige MwSt., oder beides.
Vier Sätze koexistieren im französischen Recht
| Satz | Kategorie | T&E-Beispiele | Rechtsgrundlage |
|---|---|---|---|
| 5,5 % | Ermäßigt | Lebensmittel, Mineralwasser | CGI Art. 278-0 bis |
| 10 % | Zwischensatz | Vor-Ort-Gastronomie, Hotel, Transport | CGI Art. 279 |
| 20 % | Normal | Alkohol, Minibar, Mietwagen | CGI Art. 278 |
| 2,1 % | Stark ermäßigt | Fachpresse, bestimmte Arzneimittel | CGI Art. 281 quater |
Ihre Koexistenz auf einer Rechnung ist die Regel, nicht die Ausnahme.
Warum Ihre Tools die mehrfache MwSt. übersehen
1. Ein einziges MwSt.-Feld pro Zeile. Die meisten ERPs speichern nur ein Triplet: Netto, Satz, Brutto. Multi-Satz-Aufschlüsselung ist ohne manuelle Teilausgaben strukturell unmöglich.
2. OCR, das erfasst, aber nicht analysiert. Klassisches OCR liest die Summe, zerlegt aber keine Steuer-Aufschlüsselung Zeile für Zeile.
3. Keine Steuerregel-Engine. „MwSt. 10 %: 4,50 € / MwSt. 20 %: 1,20 €" zu interpretieren und jedem Betrag eine abzugsfähige Kategorie zuzuordnen, verlangt eine Fach-Engine, die die meisten Anbieter nie entwickelt haben.
EVA: Extraktion, Strukturierung **und** Rückschreibung in Ihr Tool
EVA, die intelligente Prüfschicht von TEVASOFT, sieht, was andere Systeme übersehen — und legt die Information an die richtige Stelle zurück.
- Intelligente Steuer-OCR — analysiert die komplette Belegstruktur, Satz für Satz, Zeile für Zeile.
- Multi-Satz-Extraktion — bis zu drei MwSt.-Sätze unabhängig, jeweils mit Bemessungsgrundlage.
- Rückschreibung in SAP Concur — die aufgeschlüsselten Daten fließen in die nativen Steuerfelder von Concur. Keine Neueingabe.
- Umsetzbares CFO-Reporting — erstattungsfähige MwSt. nach Satz, Kategorie, Mitarbeiter, Zeitraum.
- DGFiP-Compliance — automatische Erkennung von Inkonsistenzen vor der Meldung.
EVA erstellt keinen Bericht neben Ihrem Tool: EVA reichert Ihr Tool an. Buchhaltung, MwSt.-Rückerstattung und Reporting arbeiten ab Tag 1 auf sauberen, strukturierten Daten.
Wie viel MwSt. steht auf dem Spiel? Zwei Größenordnungen.
Der Betrag hängt von drei Variablen ab: reisende Mitarbeiter, Ø-Bon, Anteil 20 %-Ausgaben (Alkohol, Minibar, Parken, Miete).
Szenario 1 — Mittelstand, 100 Außendienstmitarbeiter
- 3 Geschäftsessen/Woche × 42 aktive Wochen = 126 Belege/Person/Jahr
- Ø-Bon: 40 € brutto, davon 20 % alkoholische Getränke
- MwSt. bei allem zu 10 %: 3,64 € pro Beleg
- MwSt. bei korrekter Aufteilung: 4,24 € pro Beleg
Szenario 2 — Konzern, 800 reisende Mitarbeiter
Gastronomie + Hotelübernachtungen:
- Gastronomie: 800 × 126 × 0,60 € ≈ 60 000 €
- Hotelnächte (50/J, 130 € brutto, 10 % zu 20 %): 800 × 50 × 1,00 € ≈ 40 000 €
Diese Beträge setzen eine „alles zu 10 %"-Ausführung voraus. Wenn Sie fälschlich einen höheren Satz auf teilweise nicht abzugsfähige Posten anwenden, ist das Thema nicht mehr verlorene MwSt., sondern Nachzahlungsrisiko.
Bereit für E-Invoicing 2026
EVA liest nativ Factur-X und EN 16931. Ab 150 € netto wird die nominative E-Rechnung Pflicht, um MwSt. zurückzuholen. EVA ist bereit.
Doppelte Strafe: nach Verjährung dauerhaft verlorene MwSt. plus Nachzahlungsrisiko bei falschen Sätzen auf teilweise nicht abzugsfähigen Ausgaben.
Wie viel MwSt. lassen Sie jedes Jahr schlummern? Fordern Sie eine EVA-Demo auf Ihren eigenen Belegen an — die Multi-Satz-Aufschlüsselung erscheint in Echtzeit.