
Damien Morvan
Mitgründer & Leiter Operations
Damien Morvan ist Mitgründer von TEVASOFT. Mit 15 Jahren Erfahrung im IT-, Web- und SaaS-Projektmanagement — davon 9 Jahre im Bereich Geschäftsreisen und Spesenmanagement — verbindet er IS-Strategie mit technischer Expertise. Nach 10 Jahren in der Beratung unterstützt er Organisationen bei der Definition und Umsetzung ihrer T&E-Strategie.
Veröffentlichte Artikel (9)
URSSAF-Tabelle 2026: die Spesengrenzen, die Sie in Kontrollregeln umsetzen sollten
Verpflegung, Unterkunft, Geschenke: Die französischen Sozialversicherungs- und Steuergrenzen 2026 sind präzise, werden aber selten Zeile für Zeile angewendet. Hier sind die Beträge und wie sie zu automatischen Kontrollregeln werden.
Ganzen Artikel lesen
Rechnung, Spesenabrechnung, CSE-Beleg: warum die menschliche Kontrolle entscheidend bleibt
Eine KI liest eine Rechnung, eine Spesenabrechnung oder einen CSE-Beleg in Sekunden. Doch ein Dokument zu authentifizieren und seine tatsächliche Gültigkeit zu beurteilen, bleibt eine menschliche Aufgabe.
Ganzen Artikel lesen
31 Tage vorher: Das eigentliche E-Invoicing-Projekt ist nicht das, was Sie gestartet haben
Am 1. September 2026 sind 137 zertifizierte Plattformen bereit. Ihre Spesenabrechnungen nicht. Warum der T&E-Kanal der blinde Fleck der Reform ist — und was in 31 Tagen noch zu tun ist.
Ganzen Artikel lesen
CSE (Betriebsrat): der praktische Leitfaden für ASC-Erstattungen
Spesenabrechnungen, Zuschüsse, Subventionen: Mitglieder des französischen Betriebsrats (CSE) bearbeiten monatlich dutzende Belege, oft ohne dediziertes Tool. So strukturieren Sie eine zuverlässige Kontrolle.
Ganzen Artikel lesen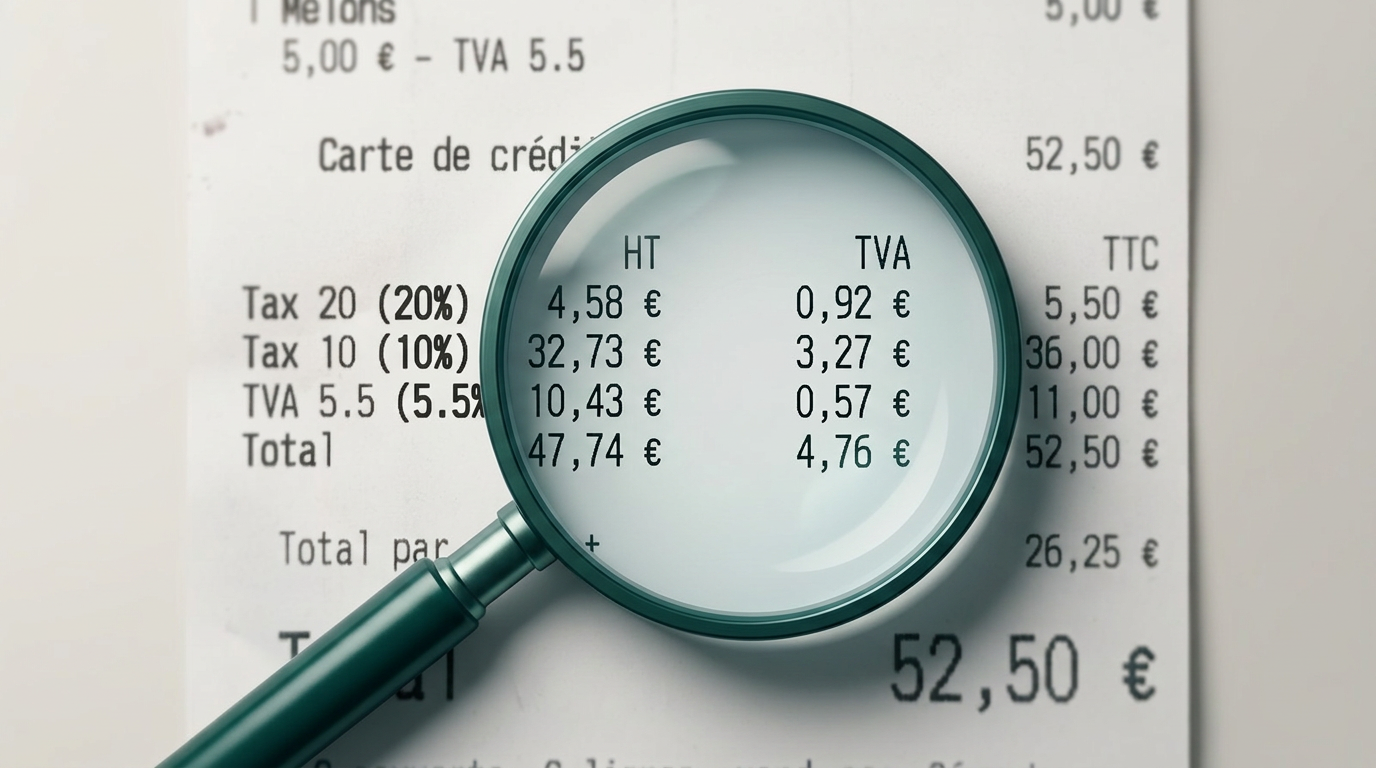
Mehrfache Mehrwertsteuer auf Spesenabrechnungen: Tausende Euro schlummern in jeder Restaurantrechnung
Jede Restaurant- oder Hotelrechnung kann bis zu 3 verschiedene MwSt.-Sätze enthalten. Die meisten T&E-Systeme verarbeiten nur einen. Was Ihr Unternehmen verliert — und wie EVA es zurückholt.
Ganzen Artikel lesen
TEVASOFT für die 31. Ausgabe von Plug&Start 2026 ausgewählt
72 Stunden. 15 Projekte. 0 Ausreden. Das TEVASOFT-Team wird vom 23. bis 25. Juni 2026 in Troyes bei der 31. Ausgabe von Plug&Start sein, organisiert vom Technopole de l'Aube en Champagne.
Ganzen Artikel lesen
Plateformes Agréées und Spesenabrechnungen: Wer macht was ab September 2026?
Ab dem 1. September 2026 verändert die französische E-Invoicing-Reform die Spesenabrechnung. So fügen sich Plateformes Agréées und T&E-Plattformen zusammen — und hier setzt TEVASOFT CONNECT an.
Ganzen Artikel lesenSpesenkontrollen: Warum traditionelle Ansätze nicht mehr ausreichen
Angesichts wachsender Volumina bei Geschäftsausgaben und neuer Compliance-Anforderungen stoßen stichprobenbasierte Ansätze an ihre Grenzen. Eine Analyse neuer Ansätze für Finance- und Internal-Audit-Teams.
Ganzen Artikel lesen
KI-generierte Fake-Belege: Die neue Grenze des Spesenbetrugs
ChatGPT, Midjourney und Co. ermöglichen mittlerweile die Erstellung nahezu unerkennbarer Belege. Wie können sich Finanzteams verteidigen?
Ganzen Artikel lesen