
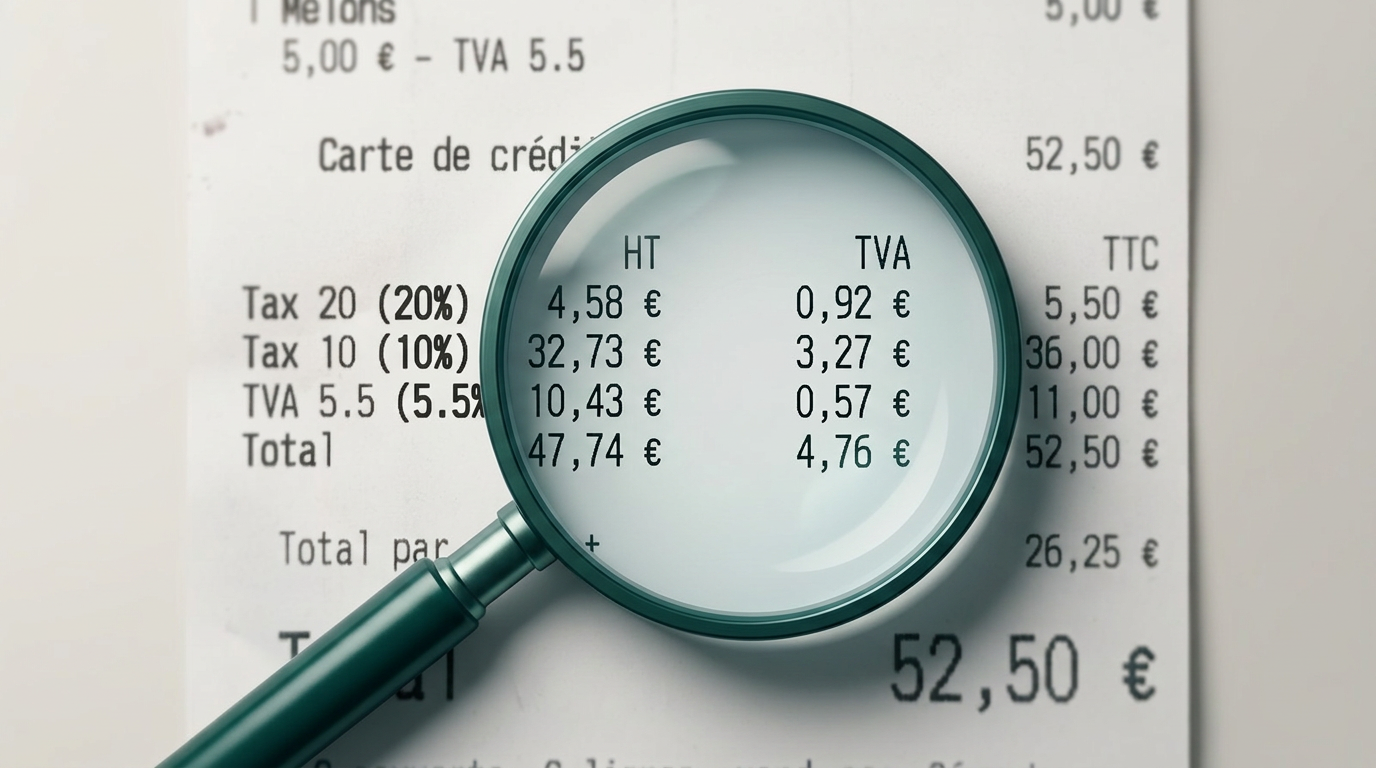
IVA múltiple en notas de gastos: miles de euros duermen en cada ticket de restaurante
Cada vez que un colaborador cena en un restaurante o se aloja en un hotel, la factura contiene hasta tres tipos de IVA diferentes. La mayoría de los sistemas de gestión de gastos solo procesa uno. Lo que tu empresa no recupera, lo pierde definitivamente.
Un ticket, tres tipos de IVA. Tu ERP solo ve uno.
Toma una cuenta típica de brasserie: plato 18,50 €, ensalada 14 €, agua mineral 4,50 €, dos copas de Bordeaux 19 €, dos cafés 6 €. Tres tipos de IVA conviven en este ticket:
- 5,5 % sobre el agua mineral (alimentación)
- 10 % sobre la restauración en el sitio
- 20 % sobre el alcohol
Ante este ticket, tu herramienta toma una de estas dos decisiones, y ambas te cuestan.
Tipo único por categoría
La herramienta asocia "Comida" a 10 %. Todo el ticket se procesa al 10 %, incluidos los 19 € de alcohol que corresponden al 20 %. Resultado: IVA al 20 % nunca recuperado sobre la parte alcohol, y exposición a regularización si el auditor considera aliquota incorrecta.
Desglose solicitado al colaborador
Debe crear sub-gastos, calcular las bases por tipo, introducir cada línea. En la práctica: o agrupa todo bajo un tipo (vuelta al escenario A), o lo hace mal y Finanzas corrige a mano. Pagas el tiempo del empleado, la frustración **y** el tiempo de control contable.
En ambos casos pierdes: tiempo, IVA recuperable, o ambos.
Cuatro tipos coexisten en el derecho francés
| Tipo | Categoría | Ejemplos T&E | Base legal |
|---|---|---|---|
| 5,5 % | Reducido | Alimentación, agua mineral | CGI art. 278-0 bis |
| 10 % | Intermedio | Restauración, hotel, transporte | CGI art. 279 |
| 20 % | Normal | Alcohol, minibar, alquiler de coche | CGI art. 278 |
| 2,1 % | Súper reducido | Prensa profesional, ciertos medicamentos | CGI art. 281 quater |
Su coexistencia en una misma factura es la regla, no la excepción.
Por qué tus herramientas fallan con el IVA múltiple
1. Un único campo de IVA por línea. La mayoría de los ERP almacena un solo triplete: base, tipo, total. El desglose multi-tipo es estructuralmente imposible sin sub-gastos manuales.
2. OCR que captura pero no analiza. El OCR clásico lee el total pero no descompone el desglose fiscal línea por línea.
3. Sin motor de reglas fiscales. Interpretar "IVA 10 %: 4,50 € / IVA 20 %: 1,20 €" y asociar cada importe a una categoría deducible requiere un motor que la mayoría de los proveedores nunca desarrolló.
EVA: extracción, estructuración **y** reintegración en tu herramienta
EVA, la capa de auditoría inteligente de TEVASOFT, fue diseñada para ver lo que los otros sistemas ignoran, y para devolver la información al lugar correcto.
- OCR fiscal inteligente — analiza la estructura completa del justificante, tipo por tipo, línea por línea.
- Extracción multi-tipo — hasta tres tipos de IVA extraídos independientemente, con su base imponible.
- Reintegración en SAP Concur — los datos desglosados se envían a los campos fiscales nativos de Concur. Sin reintroducción.
- Reporting CFO accionable — IVA recuperable por tipo, categoría, colaborador, período.
- Cumplimiento DGFiP — detección automática de incoherencias antes de declarar.
EVA no produce un informe al lado de tu herramienta: la enriquece. Contabilidad, recuperación de IVA y reporting trabajan sobre datos limpios y estructurados desde el día 1.
¿Cuánto IVA está en juego? Dos órdenes de magnitud.
El importe depende de tres variables: colaboradores itinerantes, ticket medio, y proporción de gasto al 20 % (alcohol, minibar, parking, alquiler).
Escenario 1 — Mediana empresa, 100 comerciales itinerantes
- 3 comidas de trabajo por semana × 42 semanas activas = 126 tickets/persona/año
- Ticket medio: 40 € IVA incluido, de los cuales 20 % en bebidas alcohólicas
- IVA recuperado si todo se trata al 10 %: 3,64 € por ticket
- IVA recuperado con desglose correcto: 4,24 € por ticket
Escenario 2 — Gran grupo, 800 colaboradores itinerantes
Restauración + noches de hotel:
- Restauración: 800 × 126 × 0,60 € ≈ 60 000 €
- Noches de hotel (50/año, 130 € IVA inc., 10 % al 20 %): 800 × 50 × 1,00 € ≈ 40 000 €
Estos importes suponen una ejecución actual "todo al 10 %". Si tu configuración aplica por error un tipo más alto sobre líneas parcialmente no deducibles, el asunto ya no es el IVA perdido sino el riesgo de regularización.
Lista para la e-facturación 2026
EVA lee nativamente Factur-X y EN 16931. Por encima de 150 € netos, la factura electrónica nominativa será obligatoria para recuperar el IVA. EVA está lista.
Doble penalización: IVA recuperable perdido definitivamente más allá de la prescripción, y riesgo de regularización si se aplicaron tipos incorrectos sobre gastos parcialmente no deducibles.
¿Cuánto IVA dejas dormir cada año? Pide una demo de EVA sobre tus propias notas de gastos — el desglose multi-tipo aparece en tiempo real.